美国联邦储备委员会当地时间29日结束为期两天的货币政策会议,宣布将联邦基金利率目标区间下调25个基点到3.75%至4.00%之间,符合市场普遍预期。
这是美联储继今年9月降息25个基点后再次降息,也是自2024年9月以来第五次降息。
专家分析认为,美联储此次降息是对就业市场恶化的预防性响应。预防性降息虽能短期为经济增长“托底”,但也埋下了资产泡沫、滞胀风险与全球流动性外溢等长期隐忧。
北京师范大学教授、经济学专家万喆:美联储这次实际上是数据缺失下的风险管理。美国政府“停摆”导致非农数据、CPI等关键数据延迟发布,但是替代指标,例如PMI就业分项疲软等,显示劳动力市场持续降温。在这样的背景下,降息是对就业市场恶化的预防性响应,同时也为经济增长提供托底的支持。
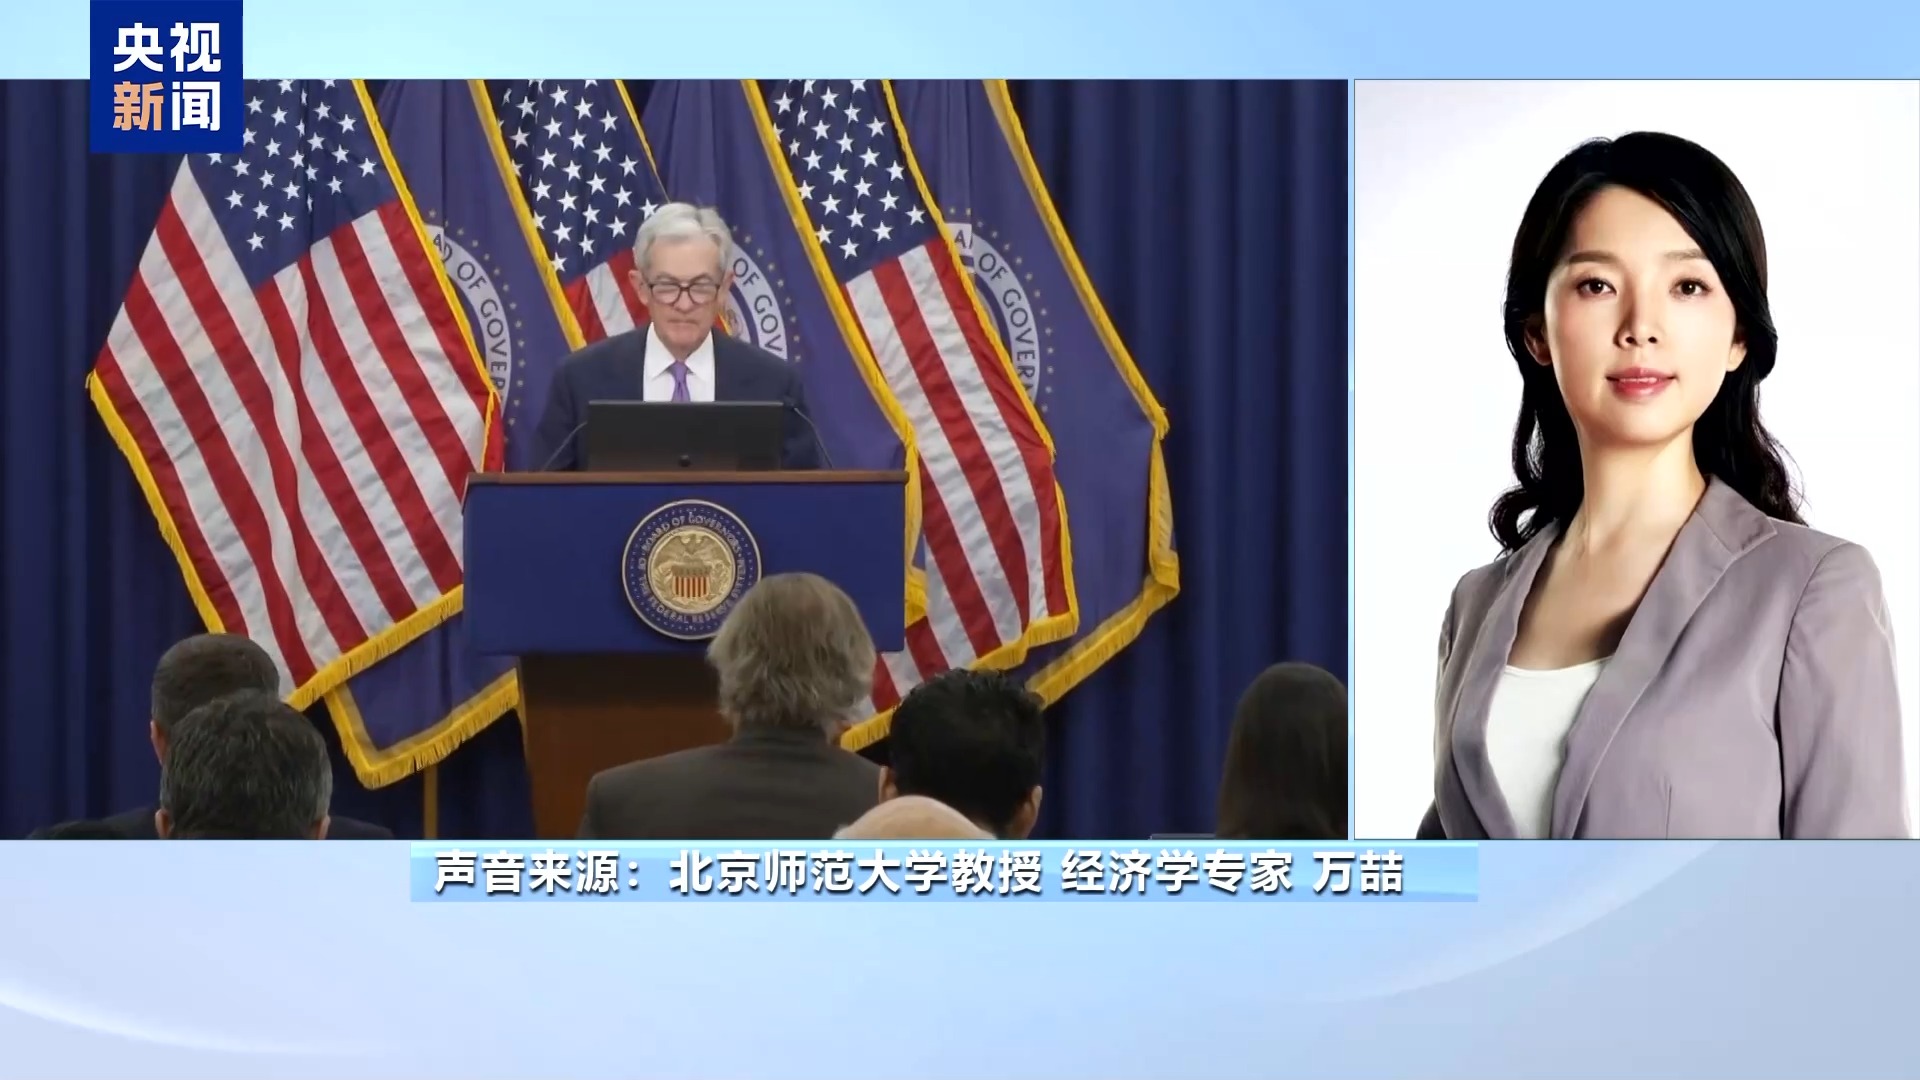
北京师范大学教授、经济学专家万喆:美联储主席鲍威尔在新闻发布会上的表态也成为市场关注的焦点。美联储内部对降息路径存在分歧,数据缺失更使美联储陷入信息迷雾,政策路径不确定性显著上升,未来还会受经济数据修正和外部冲击的影响。
北京师范大学教授、经济学专家万喆:对于美国的经济影响,应该说是短期提振与长期隐忧并存。降息直接降低企业信贷成本和居民按揭利率,理论上刺激投资与消费,但也要警惕消费分化。金融市场上的资产重估与风险分化会带来更加激烈的多空博弈。股市短期利好成长股和中小盘股,但需警惕盈利预警风险。科技巨头估值已经处于历史高位,如果降息未能转化为企业收入增长,可能引发估值回调。美元走弱的概率较高,这对出口能够形成支撑,但可能推高进口成本,并扩大贸易逆差。
北京师范大学教授、经济学专家万喆:长期来看,会有一些结构性风险。美国经济呈现高增长和就业疲软并存的矛盾状态。如果降息没能有效提振就业,而需求拉动的通胀压力回升,就有可能陷入滞胀的陷阱。此外,资产泡沫隐现,企业杠杆率已达到历史高位,低利率环境可能加剧债务风险,尤其对于一些高杠杆行业来说,比如房地产和零售业。
北京师范大学教授、经济学专家万喆:对于全球经济来说,则是展现了流动性外溢与政策分化的博弈新图景。美联储降息推动美元融资成本下降,新兴市场证券投资净流入显著增加,政策分化可能扩大美欧美日的利差,也加剧资本向新兴市场流动。美元走弱还会推升以美元计价的原油和黄金价格。若地缘政治冲突持续,油价可能进一步向上突破,也会加剧全球输入性通胀的压力。美联储此次降息是应对经济下行风险的必要举措,但它的效果取决于全球供应链修复、财政政策配合和通胀回落的速度。
一审:周 黔
二审:李柏杉
三审:熊 莺
| 飓风“梅利莎”肆虐多国 已致海地超20人死亡 2025-10-30 | |
| 法国卢浮宫盗窃案被捕嫌犯“部分认罪”,被盗珠宝仍未寻回 2025-10-30 | |
| 普京宣布成功进行“波塞冬”核动力无人潜航器试验 2025-10-30 | |
| 美联储再降息,鲍威尔称政府“停摆”将影响经济活动 2025-10-30 |
